Патент на кофейню: условия и расчёт для ИП
Патент на кофейню помогает ИП заранее понять, подходит ли вашей кофейне ПСН и какие данные нужны для расчёта. Здесь важны региональный закон, вид услуг, зал обслуживания, сотрудники, доходы и срок патента, потому что именно они определяют, можно ли считать налог по этому режиму.
Если вы уже изучили подготовку к открытию кофейни, здесь удобно сверить налоговую часть отдельно от запуска. Ещё пригодится бизнес-план кофейни, чтобы сразу перенести расчёт патента в финансовую модель, и материал о том, выгодно ли открывать кофейню, если вы оцениваете налог вместе с остальными расходами.
В статье вы найдёте маршрут проверки для своей кофейни: что смотреть в Налоговом кодексе Российской Федерации, какие ограничения связаны с залом и сотрудниками, как собрать исходные данные для расчёта и что обсудить с бухгалтером. Это помогает не гадать, а спокойно собрать картину по своему региону.
Патент на кофейню: сверить статус ИП, региональный закон и вид услуг
В 2026 году ПСН применяется индивидуальными предпринимателями и вводится законами субъектов России, поэтому проверку удобно начинать с региона. По Налоговому кодексу Российской Федерации, глава 26.5, статья 346.43, пункт 1, сам режим задаётся на уровне субъекта, это также объясняет ФНС в разделе «Патентная система налогообложения». Для кофейни это удобно: сначала видно, есть ли ваш вид деятельности в законе, а уже потом имеет смысл считать налог.
В статье 346.43 Налогового кодекса Российской Федерации, пункт 2, подпункты 47 и 48, в 2026 году названы услуги общепита через объекты с залом обслуживания и без него. Это помогает не смешивать формат зала, выдачу и обслуживание в одном описании. Если у вас кофейня с посадкой, полезно сверить формулировку услуги с региональным законом и понять, как именно он описывает ваш формат.
Зал обслуживания и вся арендуемая площадь – разные величины, и для ПСН важен именно зал. Когда в помещении есть кухня, склад и подсобные зоны, они не заменяют зал обслуживания и не подменяют его размер. Поэтому удобно заранее снять план помещения и отдельно отметить ту часть, где гости сидят и получают обслуживание.
По статье 346.43 Налогового кодекса Российской Федерации, пункт 8, подпункт 2.1, в 2026 году регион вправе устанавливать дополнительные ограничения по предусмотренным законом физическим показателям. Их удобно сверить вместе с вариантом общепита для вашей кофейни. Такой разбор помогает не переносить чужую схему на свою кофейню. В бизнес-плане кофейни потом легче отразить именно тот режим, который подходит по региону и по формату работы.
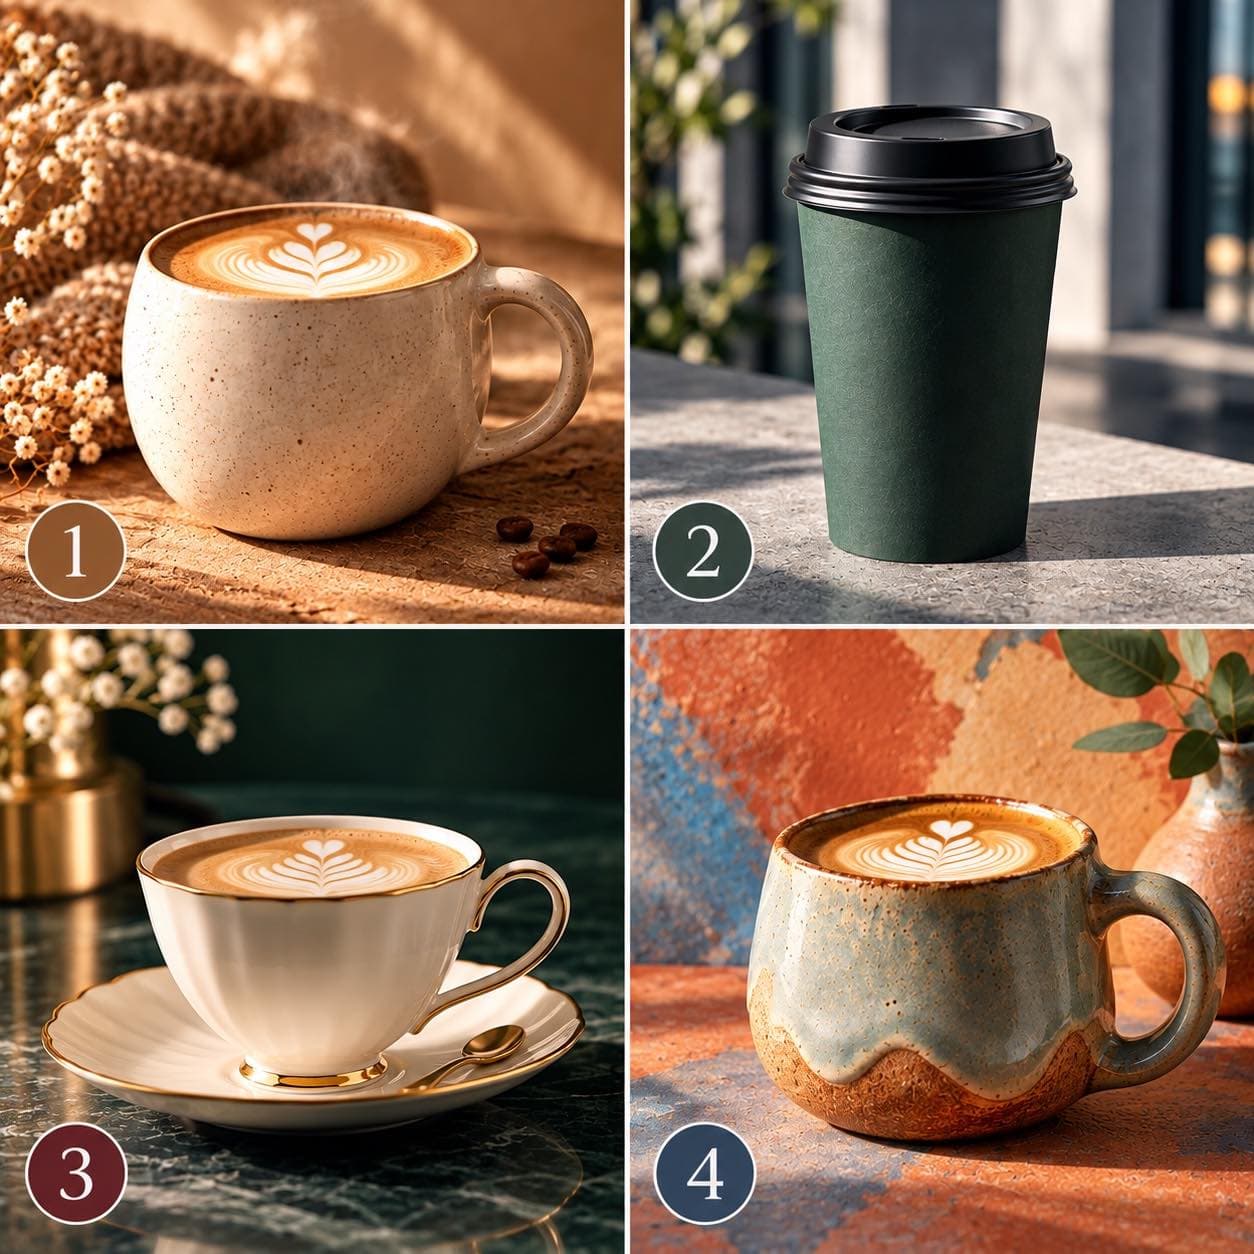
Какая чашка больше похожа на вашу кофейню?
Слайд 1 из 7
Выбрать чашку и узнать характер кофейни в МаксеВыбрать чашку и узнать характер кофейни в Телеграме

Проверить ограничения по сотрудникам, залу и доходам
По статье 346.43, пункт 5, Налогового кодекса Российской Федерации в 2026 году средняя численность наёмных работников при ПСН ограничена 15 людьми за налоговый период по видам деятельности на ПСН. Это правило удобно проверять вместе со сменным графиком, потому что в расчёт попадают все наёмные работники, занятые в деятельности на патенте. Для кофейни это помогает сразу увидеть, хватает ли режима под ваш штат или модель лучше пересобрать.
По статье 346.43, пункт 6, подпункт 4, Налогового кодекса Российской Федерации в 2026 году при площади зала обслуживания более 150 квадратных метров ПСН для общепита не применяется. Здесь важно смотреть именно зал, а не всю площадь аренды, потому что в помещении могут быть склад, кухня и проходы. Такой разбор особенно полезен, если вы сравниваете несколько помещений и хотите понять, какое из них укладывается в патент.
По статье 346.45, пункт 6, подпункт 1, Налогового кодекса Российской Федерации и Федеральному закону №425-ФЗ от 28 ноября 2025 года для применения ПСН в 2026 году доходы от реализации за 2025 год и в течение 2026 года проверяют относительно предела 20 миллионов рублей. Если режим совмещён с УСН, учитываются доходы по обоим режимам, и это удобно сразу заложить в расчёт, чтобы картина не расходилась с бухгалтерским учётом. В материале о том, выгодно ли открывать кофейню потом проще сопоставить налог с остальными расходами проекта.
По статье 346.43, пункт 11, Налогового кодекса Российской Федерации в 2026 году ИП на ПСН освобождён от НДС по деятельности на патенте, кроме предусмотренных законом случаев: иной деятельности, ввоза и операций по статьям 161 и 174.1. Сам по себе новый доходный предел не вводит НДС внутри действующего патента, поэтому здесь удобно разделять действующий патент и возможную утрату права на него. Такой подход помогает обсуждать режим с бухгалтером уже на понятных исходных данных.
Собрать данные для патента
Перед расчётом патента удобно пройтись по четырём опорам: формат услуги, помещение, команда и доходы. Так вы сразу видите, что относится к региональному закону, а что – к финансовой модели.
| Что проверить | Исходные сведения | Где уточнить | Что сохранить |
|---|---|---|---|
| Вид услуг и регион | Формат общепита и территория действия | Региональный закон и Налоговый кодекс Российской Федерации | Формулировка для расчёта |
| Зал обслуживания | Площадь зала отдельно от всей аренды | План помещения и договор аренды | Отдельный размер зала |
| Сотрудники | Средняя численность наёмных работников | Кадровый учёт и графики | Численность по ПСН |
| Доходы | Доходы за 2025 год и в 2026 году | Учёт по ПСН и УСН | Свод по режимам |
| Расчёт налога | Потенциально возможный годовой доход и срок | Закон региона и калькулятор ФНС | Сумма патента |
Эта таблица помогает быстро собрать разговор с бухгалтером и не держать в голове разрозненные детали. Лимиты и правовые выводы лучше смотреть в соседнем тексте, а здесь удобно зафиксировать, что именно нужно уточнить.
Собрать исходные данные для расчёта патента
Базой для расчёта служит потенциально возможный годовой доход, который устанавливает закон региона, а не фактическая прибыль кофейни. По Налоговому кодексу Российской Федерации в 2026 году статья 346.48 определяет базу, статья 346.50, пункт 1, – общую ставку 6 процентов, а статья 346.51, пункт 1, – расчёт с учётом дней действия патента за неполный год. Это удобно, потому что расчёт сразу привязывается к сроку, а не к ожиданиям по выручке.
Для расчёта вам понадобятся регион, территория действия патента, вид деятельности, физические показатели и срок. В кофейне это обычно означает: где работаете, какой формат общепита у вас указан в законе, есть ли зал обслуживания и сколько людей занято в деятельности на патенте. Чем точнее собраны исходные данные, тем спокойнее потом переносить сумму в финансовую модель.
Если региональный закон даёт несколько вариантов по территории или физическим показателям, полезно выписать их отдельно и сравнить с вашим помещением. Так проще увидеть, какой вариант подходит именно вашей кофейне. В материале о том, что нужно для открытия кофейни уже собраны общие шаги запуска, а здесь вы добавляете к ним налоговую часть без лишнего смешения тем.
Когда данные собраны, остаётся проверить, совпадает ли срок патента с вашим планом работы. Для сезонного формата это особенно удобно: расчёт по дням помогает увидеть налог без лишних допущений. Такой порядок делает патент частью управляемого плана, а не отдельной строкой, которую потом приходится объяснять задним числом.
Аркадий Новиков
Ресторатор, основатель ресторанной группы
Фото: Брунгильдакарловна, Викисклад, лицензия «Криэйтив Коммонс – с указанием авторства и сохранением условий 4.0», кадрировано
Внимание к мелочам в расчёте
Источник: интервью Аркадия Новикова журналу «Ресторанные ведомости», 23 декабря 2015 года
Аркадий Новиков в интервью журналу «Ресторанные ведомости» объясняет, почему работа заведения требует полного погружения и внимания к мелочам.
Ресторан – это время, внимание, полное погружение, отсутствие мелочей.
Для расчёта патента кофейни эта мысль тоже полезна: площадь зала, число сотрудников и ожидаемый доход удобно собрать заранее и сверить с бухгалтером. Так расчёт опирается на факты, а не на предположения.
Получить расчёт патента и перенести его в финансовый план
Расчёт патента удобно делать через калькулятор ФНС по патентной системе налогообложения, потому что там уже заложены региональные параметры и срок действия. Вы вводите исходные данные, а затем переносите результат в финансовую модель кофейни как отдельный налоговый расход. Это помогает сразу видеть, как патент влияет на порог безубыточности и на общий план движения денег.
Рядом с результатом удобно сохранить введённые параметры: территорию, вид деятельности, физические показатели и срок. Если план работы меняется, по этой записи легче повторить расчёт и понять причину изменения суммы. Стоимость патента для вашей кофейни определяется по региональным условиям, а не по цене из чужого примера.
В бизнес-плане кофейни патент удобно ставить рядом с арендой, фондом оплаты труда и закупками, чтобы видеть полную картину. Тогда становится понятно, как налог ведёт себя в разные месяцы и почему срок патента лучше выбирать вместе с календарём запуска. Такой подход особенно полезен, если вы сравниваете несколько сценариев открытия.
Когда отдельная проверка региона, зала обслуживания, числа сотрудников и доходов подтверждает право на ПСН, а бухгалтер сверил расчёт, сумму патента удобно вынести в отдельную строку финансовой модели. Это помогает не смешивать налог с прочими расходами и легче обсуждать его с бухгалтером. Для кофейни такой порядок даёт ясный ответ: сколько именно занимает патент в общей экономике проекта.
Согласовать режим с бухгалтером и следить за доходами
Для разговора с бухгалтером удобно собрать одну папку: региональные условия, описание услуг, план зала, сведения о сотрудниках и доходах, результат расчёта. Тогда каждую исходную величину можно проверить, а вывод о применимости ПСН связать с конкретными данными кофейни.
После утраты права на ПСН режим и возможные освобождения разбирают отдельно, потому что дальше важны уже другие условия и фактические обстоятельства. Здесь полезно держать под рукой доходы по обоим режимам, если ПСН совмещён с УСН, и не смешивать действующий патент с тем, что может случиться после изменения права на него. Такой раздельный взгляд помогает говорить с бухгалтером предметно.
Доходы удобно отслеживать в одном своде, особенно при совмещении ПСН с УСН. По статье 346.45, пункт 6, Налогового кодекса Российской Федерации для применения ПСН в 2026 году учитываются доходы по обоим режимам. Такой свод помогает бухгалтеру видеть актуальные данные вместе с параметрами патента.
Если вы уже собрали исходные данные, следующий разговор с бухгалтером проходит заметно спокойнее и короче. Вопросы становятся точнее: подходит ли региональный закон, как считать доходы при совмещении режимов, что делать со сроком и как отразить налог в модели. Такой маршрут помогает сохранить ясность и не терять время на повторный сбор сведений.
Сахар Хашеми
Соосновательница сети кофеен
Фото: Фелисити Райс, Викисклад, лицензия «Криэйтив Коммонс – с указанием авторства и сохранением условий 4.0», кадрировано
Рынок и бизнес-план
Источник: интервью Сахар Хашеми в подкасте «Разумный совет», стенограмма на портале «Сейдж», 22 февраля 2021 года
Сахар Хашеми в подкасте «Разумный совет» рассказывает о том, как изучение рынка перед запуском привело к подготовке бизнес-плана.
Мы изучили рынок, и результатом стал бизнес-план.
Перевод с английского
Для кофейни здесь полезен тот же принцип: сначала изучить рынок и собрать расчёт, а уже потом переносить его в финансовую модель. Патент удобно считать как часть общей картины, а не отдельно от неё.
Три шага, чтобы проверить патент
Этот порядок помогает собрать только те данные, которые нужны для ПСН, и сразу понять, как налог ложится в финансовую модель кофейни. Так проще говорить с бухгалтером и не смешивать патент с общим запуском.
Сверить региональный закон
Сначала удобно сверить региональный закон, потому что именно он задаёт вид деятельности, территорию и возможные ограничения. Для кофейни это сразу показывает, есть ли ваш формат в ПСН и как описан зал обслуживания.
Собрать исходные данные
Потом можно собрать физические показатели: зал, сотрудников, срок и доходы. Такой набор помогает увидеть, укладывается ли кофейня в лимиты по Налоговому кодексу Российской Федерации и что именно нужно передать в расчёт.
Посчитать налог
После этого помогает расчёт через калькулятор ФНС и перенос суммы в бизнес-план. Тогда патент становится отдельной строкой модели, а не приблизительной оценкой, которую трудно обсудить с бухгалтером.
Частые вопросы
Кому вообще подходит патент на кофейню?
По статье 346.43, пункт 1, Налогового кодекса Российской Федерации в 2026 году ПСН применяется индивидуальными предпринимателями и вводится законом региона. Основа проверки простая: ваш вид услуг должен входить в региональный закон, а сама кофейня – укладываться в ограничения по залу, сотрудникам и доходам по Налоговому кодексу Российской Федерации, глава 26.5.
Что в кофейне проверяют в первую очередь?
Для общепита важен именно вид услуги и формат объекта. В Налоговом кодексе Российской Федерации, статья 346.43, пункт 2, подпункты 47 и 48, в 2026 году отдельно названы услуги через объекты общественного питания и через объекты без зала обслуживания, поэтому сначала удобно сверить формулировку в региональном законе, а уже потом считать налог.
Почему площадь зала важнее общей площади помещения?
Зал обслуживания и вся арендуемая площадь – разные величины. Для ПСН по общепиту смотрят именно зал обслуживания, и если он больше 150 квадратных метров, патент не применяется; это следует из Налогового кодекса Российской Федерации, статья 346.43, пункт 6, подпункт 4, в 2026 году.
Сколько сотрудников можно держать на патенте?
По статье 346.43, пункт 5, Налогового кодекса Российской Федерации в 2026 году средняя численность наёмных работников ограничена 15 людьми за налоговый период по видам деятельности на ПСН. В расчёт удобно включать всех наёмных работников, занятых в деятельности на патенте, чтобы потом не пересчитывать модель.
Как считать доходы для применения ПСН в 2026 году?
Для 2026 года смотрят доходы за 2025 год и доходы в течение 2026 года. Предел установлен на уровне 20 миллионов рублей, а при совмещении с УСН учитывают доходы по обоим режимам; это прямо связано с Налоговым кодексом Российской Федерации и Федеральным законом №425-ФЗ от 28 ноября 2025 года.
От чего зависит сумма патента?
База патента – это потенциально возможный годовой доход, который устанавливает закон региона. По Налоговому кодексу Российской Федерации в 2026 году статья 346.50, пункт 1, устанавливает общую ставку 6 процентов, а статья 346.51, пункт 1, предусматривает учёт дней действия патента за неполный год. Результат удобно переносить в финансовую модель кофейни.
Нужно ли считать НДС на действующем патенте?
По статье 346.43, пункт 11, Налогового кодекса Российской Федерации в 2026 году ИП на ПСН освобождён от НДС по деятельности на патенте, кроме предусмотренных законом случаев: иной деятельности, ввоза и операций по статьям 161 и 174.1. Сам по себе доходный предел для 2026 года не добавляет НДС внутри действующего патента.
Что делать, если право на патент утрачено?
После утраты права на ПСН режим и возможные освобождения разбирают отдельно с бухгалтером, потому что дальше важны уже фактические обстоятельства и другие режимы. Для кофейни здесь полезно заранее держать под рукой доходы, численность и срок патента, чтобы переход не приходилось собирать заново.
Какая из четырёх чашек больше похожа на вашу кофейню?
 Выбрать чашку и узнать характер кофейни в МаксеВыбрать чашку и узнать характер кофейни в Телеграме