Рентабельность кофейни: маржа и порог безубыточности
Рентабельность кофейни – это расчёт результата за выбранный период: сколько выручки пришло, какие расходы её съели, что осталось в прибыли и где проходит порог безубыточности. Для кофейни это удобно, потому что вы видите не только оборот, но и то, хватает ли его на работу помещения, команды и закупок.
В этой статье вы найдёте последовательность и формулы расчёта без путаницы между рентабельностью продаж, маржинальным доходом, наценкой и окупаемостью. Рядом удобно держать материал о том, выгодно ли открывать кофейню, а для напитков и порции – себестоимость кофе в кофейне.
Если вы уже собираете финансовую модель, поможет и бизнес-план кофейни: там видно, как связать расчёт результата с подготовкой запуска. Здесь же разберём именно логику периода, расходов и безубыточности.
От выручки к результату периода
Выручка за вычетом переменных расходов даёт маржинальный доход. После постоянных расходов остаётся операционный результат. Порог безубыточности зависит от доли маржинального дохода.
- Выручка периодаПродажи и расходы берут за один и тот же период.
- Переменные расходыИз выручки вычитают затраты, связанные с объёмом продаж.
- Маржинальный доходОстаток покрывает постоянные расходы и формирует результат.
- Постоянные расходыАренду, оклады и другие постоянные платежи считают отдельно.
- Прибыль и безубыточностьРезультат и порог сверяют при выбранном составе продаж.
Рентабельность кофейни: выбрать период и вид прибыли
Рентабельность продаж показывает отношение чистой прибыли к выручке от продаж, так это описано в учебнике «Основы бухгалтерского учёта, том второй: управленческий учёт» издательства «Опенстакс», в приложении «Анализ финансовой отчётности». Для кофейни это значит, что сначала удобно выбрать один период – день, неделю или месяц – и только потом считать итог, чтобы выручка и расходы совпадали по границам.
В этом же расчёте полезно различать операционный результат и чистую прибыль. Операционный результат показывает работу самой кофейни без учёта стоимости заёмных денег и налогов, а чистая прибыль уже отвечает на вопрос о финальном остатке после всех обязательных вычетов. Такая развилка помогает не смешивать управленческий расчёт с итогом для отчётности.
На практике удобно держать рядом две величины: рентабельность продаж и маржинальный доход. Первую считают так: чистую прибыль делят на выручку и умножают на сто. Второй показывает, сколько денег остаётся после переменных расходов на покрытие постоянных затрат. Это разные срезы одной картины, и каждый нужен для своего решения.
Различить рентабельность продаж и наценку
Наценка показывает, как цена соотносится с закупкой, а рентабельность продаж – как чистая прибыль соотносится с выручкой. Поэтому одна и та же чашка может иметь заметную наценку, но не давать высокой рентабельности, если в периоде выросли аренда, зарплата или списания.
Для кофейни это полезное разделение: наценка помогает смотреть на отдельный товар, а рентабельность продаж – на весь период работы. Если вы сравниваете меню, удобно считать оба показателя рядом, чтобы видеть, где напиток хорошо продаётся, но слабее поддерживает общий результат.
Какая чашка больше похожа на вашу кофейню?
Слайд 1 из 7
Выбрать чашку и узнать характер кофейни в МаксеВыбрать чашку и узнать характер кофейни в Телеграме

Собрать выручку и разделить расходы
Маржинальный доход – это выручка за вычетом переменных расходов, так сказано в учебнике «Основы бухгалтерского учёта, том второй: управленческий учёт» издательства «Опенстакс», в разделе 3.1. Для кофейни это особенно удобно, потому что переменные расходы меняются вместе с объёмом продаж: зерно, молоко, сиропы, упаковка и часть списаний.
Постоянные расходы живут по другой логике: аренда, оклады, связь, часть обслуживания и другие платежи обычно не зависят от числа проданных чашек в пределах выбранного периода. Когда вы разделяете расходы именно так, становится видно, сколько маржинального дохода остаётся на покрытие постоянной части и на операционный результат.
Рядом удобно держать себестоимость кофе в кофейне, потому что карточка порции помогает не смешивать цену чашки с расходами всей кофейни. Это особенно полезно, если в меню есть напитки с разной долей молока, сиропов и еды: у каждого товара свой вклад в общий результат.
Собрать одинаковые границы периода
Если выручка взята за месяц, то и переменные, и постоянные расходы удобно брать за тот же месяц. Тогда расчёт не распадается на разные куски времени, а результат можно сравнивать с соседними периодами без лишней поправки на календарь.
Такой подход помогает и при планировании: вы видите, какой объём продаж нужен именно в этом периоде, а не в усреднённой картинке. Для кофейни это особенно полезно в сезонных месяцах, когда поток гостей и состав заказов меняются.
Базовая схема расчёта рентабельности кофейни
Сначала удобно разложить расчёт на пять блоков. Тогда вы видите, где появляется выручка, где она уменьшается на переменные расходы и где остаётся результат после постоянных затрат.
| Показатель | Как получить | Что объясняет | Граница расчёта |
|---|---|---|---|
| Выручка | Сложить продажи за выбранный период | Сколько денег пришло в кофейню | Один и тот же период |
| Переменные расходы | Собрать затраты, которые растут вместе с продажами | Что съедает часть каждой продажи | Тот же период |
| Маржинальный доход | Вычесть переменные расходы из выручки | Сколько остаётся на покрытие постоянных затрат | Тот же период |
| Постоянные расходы | Собрать аренду, оклады и другие фиксированные платежи | Что нужно покрыть независимо от потока гостей | Тот же период |
| Операционный результат | Вычесть постоянные расходы из маржинального дохода | Что показывает работу модели без учёта стоимости заёмных денег и налогов | Тот же период |
Эта таблица помогает быстро сверить, что именно вы считаете в каждом шаге. Если в модели меняется состав продаж, удобно вернуться к строкам про маржинальный доход и порог безубыточности.
Посчитать порог безубыточности по выручке
Порог безубыточности по выручке считают делением постоянных расходов на долю маржинального дохода в выручке, так описано в учебнике «Основы бухгалтерского учёта, том второй: управленческий учёт», в разделе 3.2. Для кофейни это удобный ориентир: он показывает, какой объём выручки нужен, чтобы покрыть постоянные расходы при заданной структуре продаж.
Метод работает, когда доля маржинального дохода положительная и состав продаж остаётся тем же. Если меняется доля напитков, еды или сезонных позиций, меняется и результат расчёта. Поэтому порог безубыточности лучше считать не один раз, а для каждого понятного сценария меню.
Для решения о запуске рядом удобно держать материал о том, выгодно ли открывать кофейню, а для полной модели – бизнес-план кофейни. Тогда видно, где заканчивается расчёт результата и начинается оценка всей подготовки.
Проверить чувствительность к составу продаж
Если в выручке растёт доля напитков с высокой маржой, порог безубыточности может стать ниже. Если же в меню больше позиций с меньшим вкладом в маржинальный доход, расчётный порог поднимается. Для кофейни это сигнал для сверки структуры продаж с реальным меню.
Такой пересчёт помогает выбрать, какое допущение уточнить в учёте: долю молочных напитков, долю еды или сезонный сдвиг спроса. Чем точнее вы описываете состав продаж, тем спокойнее опираетесь на цифру порога безубыточности.
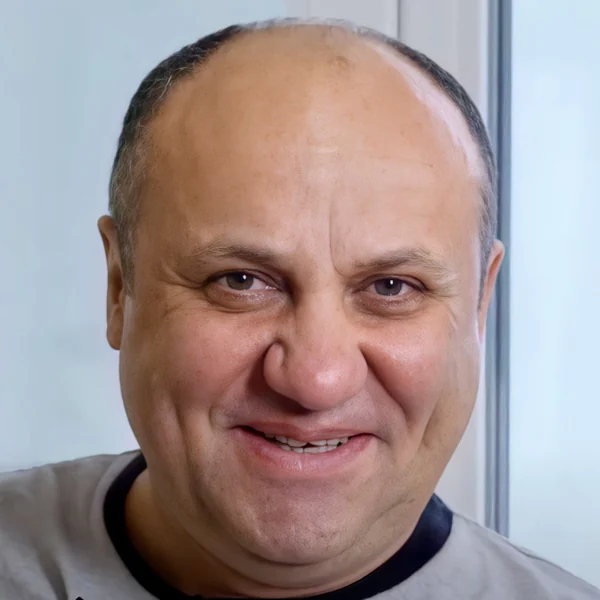
Илья Лазерсон
Шеф-повар, основатель кулинарной школы в Петербурге
Фото: кадр видео с канала «Шеф-повар Василий Емельяненко», Викисклад, лицензия «Криэйтив Коммонс – с указанием авторства 3.0», кадрировано
Любовь к делу и точный расчёт
Источник: интервью Ильи Лазерсона порталу «Ресто»
Илья Лазерсон в интервью порталу «Ресто» отвечает на вопрос, что нужно, чтобы стать хорошим поваром.
Здесь не требуется каких-то особенных качеств, надо просто любить свое дело.
Любовь к своему делу помогает оставаться в профессии и делать работу хорошо. Рентабельность кофейни при этом всё равно считают по выручке, расходам и выбранному периоду. Чувство к делу не заменяет расчёт и не подтверждает формулы – их автор берёт из учебника.
Разобрать учебный пример
Например, условные данные: выручка 600000 рублей, переменные расходы 240000 рублей, постоянные расходы 300000 рублей; маржинальный доход равен 360000 рублей, отношение маржинального дохода к выручке – 0,6, порог безубыточности – 500000 рублей, а операционный результат – 60000 рублей. Это учебный пример, а не рыночный ориентир.
Такой расчёт удобно читать по шагам: сначала выручка, потом переменные расходы, затем маржинальный доход, после этого постоянные расходы и итог. Для кофейни это помогает увидеть, что прибыль появляется не из самой выручки, а из того, что остаётся после переменных затрат и покрытия постоянной части. Когда расчёт собран, можно посмотреть, как разные форматы проявляются в устройстве кофейни. В Атласе «10 удивительных кофеен мира» собраны примеры пространств и подходов к подаче. Они помогут уточнить замысел, а расходы для своей модели вы посчитаете отдельно.
Сверить формулу с периодом
Если период расчёта меняется, меняются и цифры в примере. Поэтому условные данные полезно использовать только как схему, а не как готовую норму для вашей кофейни. Когда вы подставляете свои значения, итог становится рабочим инструментом, а не абстрактной иллюстрацией.
Собрать итог и выбрать следующее допущение
Расчёт рентабельности кофейни удобно завершать проверкой того, что именно вы хотите уточнить дальше: состав продаж, переменные расходы или постоянные платежи. Если в модели есть несколько товаров, учебник «Основы бухгалтерского учёта, том второй: управленческий учёт» в разделе 3.4 напоминает, что безубыточность многопродуктового бизнеса зависит от принятого соотношения продаж, а его изменение меняет результат.
Поэтому после первого расчёта полезно выбрать одно допущение и сделать его точнее. Для одной кофейни это может быть доля молока в напитках, для другой – аренда или фонд оплаты труда. Такой порядок помогает не распыляться и держать финансовую модель в одном стиле.
Если вам нужен следующий шаг, удобно перейти к статье о том, как составить бизнес-план кофейни и сверить расчёт с подготовкой запуска. Тогда рентабельность становится частью общей картины, а не отдельной цифрой без контекста.
Сопоставить результат с задачей кофейни
Если задача – понять, хватает ли выручки на текущую работу, смотрят на операционный результат и порог безубыточности. Если задача – оценить запуск, полезнее связать расчёт с бизнес-планом и сценарием продаж. Так одна и та же цифра начинает работать на конкретное решение.
В кофейне это особенно удобно, потому что меню, аренда и команда меняются не одновременно. Когда вы знаете, какой именно вопрос решаете, расчёт рентабельности становится короче и точнее.
Пру Лейт
Ресторатор, основательница ресторана «Лейтс» и кулинарной школы
Фото: Эдвардикс, Викисклад, лицензия «Криэйтив Коммонс – с указанием авторства и сохранением условий 4.0», кадрировано
Что показывает дело, которое держит команду
Источник: профиль Пру Лейт в издании «Сквермил», раздел цитат за 2017 год
Пру Лейт в профиле издания «Сквермил» рассказывает о своём ресторане и о том, как дело поддерживало сотрудников и их семьи.
Мне приносило огромное удовлетворение, что в нашем ресторане было 32 официанта с семьями, которые жили благодаря нашему делу.
Перевод с английского
Из этого удобно сделать вывод для кофейни: предприятие должно не только продавать напитки, но и поддерживать людей и процессы вокруг них. Поэтому в расчёте рентабельности полезно видеть не только итог месяца, но и то, как выручка покрывает команду и постоянные расходы.
Три шага, чтобы посчитать рентабельность кофейни
Эта последовательность помогает собрать расчёт без смешения периодов и расходов. Сначала удобно зафиксировать выручку, потом разделить затраты, а затем проверить порог безубыточности и итоговый результат.
Выбрать период расчёта
Сначала берут один период и одну выручку, чтобы все расходы сравнивались с тем же интервалом. Так итог не распадается на разные куски времени и остаётся пригодным для следующего месяца.
Посчитать маржинальный доход
Потом переменные расходы отделяют от постоянных и считают маржинальный доход как выручку минус переменные расходы. Это показывает, сколько остаётся на покрытие аренды, зарплат и других постоянных платежей.
Проверить безубыточность
Затем постоянные расходы делят на долю маржинального дохода в выручке и получают порог безубыточности. После этого удобно сравнить его с фактической выручкой и понять, какой запас есть у кофейни.
Частые вопросы
Можно ли считать рентабельность по выручке за неделю, а расходы за месяц?
Совпадения объёма недостаточно: для рентабельности кофейни важны одинаковые границы периода и один и тот же состав расходов. Если вы считаете выручку за месяц, то и переменные, и постоянные расходы удобно брать за тот же месяц.
Чем рентабельность продаж отличается от наценки?
Рентабельность продаж показывает отношение чистой прибыли к выручке от продаж, а наценка отвечает на другой вопрос – насколько цена выше закупки. Для кофейни это разные ориентиры, поэтому их удобно считать отдельно.
Зачем отделять переменные расходы от постоянных?
Маржинальный доход – это выручка за вычетом переменных расходов. Он покрывает постоянные расходы и показывает, сколько остаётся на операционный результат без учёта стоимости заёмных денег и налогов.
Как найти порог безубыточности кофейни?
Порог безубыточности по выручке считают делением постоянных расходов на долю маржинального дохода в выручке. Когда доля маржинального дохода меняется, меняется и сам порог, поэтому состав продаж лучше держать в одном сценарии.
Прибыль и операционный результат – это одно и то же?
Операционный результат – это то, что остаётся после переменных и постоянных расходов без учёта стоимости заёмных денег и налогов. Для кофейни это удобная промежуточная величина, потому что она показывает работу самой модели, а не расчёт с банком или налогами.
Нужно ли пересчитывать модель, если меняется меню?
Если в меню есть несколько товаров, расчёт безубыточности зависит от принятого соотношения продаж этих товаров. Изменение ассортимента меняет результат, поэтому при смене меню порог безубыточности удобно пересчитать.
Можно ли оценить рентабельность только по кассе?
Даже при хорошем обороте рентабельность может быть разной, если меняется доля напитков, еды и сезонных позиций. Поэтому полезно смотреть на один и тот же период и один и тот же набор расходов, а не только на общий итог.
Что читать рядом с расчётом рентабельности?
Для решения об открытии удобнее держать рядом и эту статью, и материал о том, выгодно ли открывать кофейню, и бизнес-план кофейни. Тогда видно, где заканчивается расчёт результата и начинается подготовка всей модели.
Какая из четырёх чашек больше похожа на вашу кофейню?
 Выбрать чашку и узнать характер кофейни в МаксеВыбрать чашку и узнать характер кофейни в Телеграме